El abogado del Rey emérito pide a Zagatka documentación para justificar la regularización ante Hacienda
Agencias
@DiarioSigloXXI
Jueves, 4 de marzo de 2021, 13:36 h (CET)
Técnicos de Hacienda advierten que la vía elegida, una complementaria del IRPF, supone aflorar rentas profesionales o ganancias patrimoniales
MADRID, 4 (EUROPA PRESS)
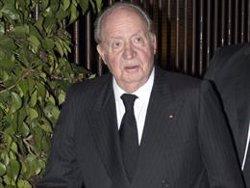
El abogado del Rey emérito Juan Carlos I, Javier Sánchez Junco, se ha dirigido por escrito a Zagatka para reclamar la documentación sobre los gastos que justifican la regularización ante Hacienda realizada por el ex monarca la pasada semana por importe de 4.395.901,96 euros, según ha confirmado a Europa Press fuentes del entorno de Álvaro de Orleans, primo del ex monarca y propietario de la citada fundación.
Esta petición estaría relacionada con una reclamación realizada a la defensa del emérito por la Agencia Tributaria (AEAT), según ha informado este jueves el diario El Mundo, con el fin de comprobar si, como exige la ley, la regularización del ex monarca ha sido veraz y completa. La petición a Zagatka se ha dirigido al director de la misma, Martin Geiger, según las mismas fuentes, en reclamo de facturas que justifiquen los vuelos por valor de al menos ocho millones de euros que el monarca realizó a diversos destinos desde 2014.
Según el portavoz de los Téncnicos de Hacienda, José María Mollinedo, consultado por Europa Press, el procedimiento habitual para realizar la verificación de una declaración complementaria es pedir la información y el soporte documental sobre los hechos regularizados, ya que al realizar la declaración complementaria del IRPF solo se incluyen los nuevos conceptos, es decir, las nuevas fuentes de renta que no se habían declarado, en este caso algo más de ocho millones, y la diferencia a pagar, casi 4,4 millones de euros.
Por ejemplo, para ver la veracidad de que los hechos regularizados son ciertos. Se está viendo cómo se ha materializado el pago de los 8 millones y el concepto por el que se cobran.
COMPROBAR SI LA REGULARIZACIÓN CORRESPONDE CON IRPF
De esta forma, afirma, la Agencia Tributaria puede comprobar la veracidad de los hechos regularizados y cómo se ha materializado el pago de esos 8 millones, los conceptos por los que se cobran y si los hechos regularizados se corresponden con la calificación jurídica de los conceptos que se incluyen en el IRPF.
Y señala que la labor indagatoria principal de la Agencia será intentar descubrir cuál es la fuente de renta que origina ese incremento patrimonial, porque también podrían estar afectados el de valor añadido u otros impuestos.
En este sentido, explican que cuando se regulariza el IRPF se afloran rentas que pueden ser del trabajo, inmobiliarias, del capital, de actividades económicas o ganancias patrimoniales. Pero no pueden ser de donaciones, porque estas tendrían que regularizarse en el impuesto de donaciones.
Por lo tanto, considera que lo que ha regularizado el Rey emérito en el IRPF "o son rentas profesionales" o son "ganancias patrimoniales". Y recuerdan lo que dice el comunicado del abogado de Don Juan Carlos, que no solo habla de viajes sino también de "servicios". Consideran que eso "está puesto a conciencia para indicar que hay una actividad profesional ahí, que puede haber sido prestada a un tercero".
Según Mollinedo, esta primera información que se pide es para aclarar los extremos de la regularización, no se trata de una inspección, solo de un requerimiento de información.
En este sentido, aclara que en este punto no se puede iniciar el procedimiento de inspección porque una vez concluido, la Agencia Tributaria tendría que hacer un acta de "comprobado y conforme" y correría el riesgo de que no encuentre nada más ahora y sí aparezca en el futuro, después de haber realizado ese acta que cerraría la vía a una futura inspección para los años ya regularizados y dificultaría la vía de la Fiscalía por presuntos delitos contra la Hacienda Pública, ya que la defensa siempre alegaría que Hacienda dijo que la regularización era conforme.
En la nota en la que hizo pública esta declaración, el letrado Sánchez Junco señaló que ésta se realizaba "sin requerimiento previo de clase alguna" y que la presentación de estas autoliquidaciones complementarias se corresponde con las rentas derivadas de la asunción, por la Fundación Zagatka, de "determinados gastos por viajes y servicios realizados por S.M. de lo que podrían derivar determinadas obligaciones tributarias que han quedado regularizadas".
La alusión a la falta de requerimiento previo es importante, ya que el abogado de Juan Carlos Primero se apoya en las denominadas excusas absolutorias que contempla el artículo 305.4 del Código Penal, lo que le permite quedar exento de incurrir en delitos fiscales por este asunto.
Según el citado artículo, queda libre de responsabilidad penal "el que regularice su situación tributaria, en relación con las deudas a que se refiere el apartado primero de este artículo, antes de que se le haya notificado por la Administración tributaria la iniciación de actuaciones de comprobación".
Los pagos se habrían realizado hasta el 2018, con posterioridad a la abdicación en Felipe VI en junio de 2014, momento en que Juan Carlos I perdió el privilegio de la inviolabilidad que tenía como jefe de Estado.
El rey emérito aparecería como beneficiario de Zagatka hasta el pasado mes de junio, cuando la fundación modificó sus estatutos y suprimió a Juan Carlos I y a sus tres hijos como beneficiarios.
La fundación Zagatka ha sido objeto de las pesquisas del fiscal suizo Yves Bertossa y ha sido mencionada en sus declaraciones ante la justicia de dicho país por la ex amante del rey emérito Corinna Larsen, ya que la empresaria dijo al fiscal suizo que Juan Carlos I le había comentado que le pertenecía.