Suscríbete a nuestro feed de noticias

Actualidad Gestha

06-04-2022

Guía de la Agencia Tributaria sobre la declaración de la Renta de quien cobra el Ingreso Mínimo Vital
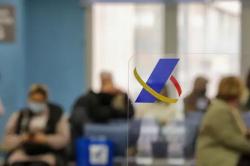
Varias personas esperan en una oficina de la Agencia Tributaria un día antes de que dé comienzo la Campaña de la Renta 2021 FOTO: MARTA FERNÁNDEZ JARA  EUROPA PRESS

Aunque es una renta exenta de pagar impuestos sobre la renta, los beneficiarios deben rendir cuentas a Hacienda como parte de sus obligaciones para seguir cobrando la ayuda

INMA BERMEJO 

Por segundo año consecutivo desde que se aprobó la prestación, los perceptores del Ingreso Mínimo Vital (IMV) deberán presentar la declaración de la Renta. Con la puesta en marcha del Ingreso Mínimo Vital en 2020, 234.000 adultos del total de 460.000 beneficiarios se vieron obligados a presentar la declaración de la Renta. Por aquel entonces, la Agencia Tributaria tuvo que mandar cartas con información básica a los beneficiarios, ya que en la mayoría de los casos no tenían ni conocimientos ni los medios necesarios para presentar la declaración. Tras el caos de la anterior campaña, la de 2021 apunta a que será algo más tranquila al conocerse ya la dinámica a seguir. No obstante, para despejar cualquier posible duda, la Agencia Tributaria ha decido elaborar una guía para facilitar la presentación de la declaración a los beneficiarios del IMV. Y es que todos los perceptores de esta ayuda están obligados a rendir cuentas ante Hacienda, con independencia de sus ingresos, y pese a que se trate de una ayuda exenta de pagar impuestos sobre la renta.

¿Qué documentación necesita?

El DNI y el borrador de la declaración que puede solicitar a la Agencia Tributaria. El contribuyente solo tiene que volcar la información a Renta Web y confirmar la declaración.

¿Quién debe presentar la declaración?

Todos los miembros de la unidad de convivencia, incluidos los menores. Para los supuestos de familias beneficiarias del Ingreso Mínimo Vital con hijos menores, Hacienda recomienda la presentación de una declaración conjunta de todos los miembros en caso de estar casados los progenitores. En ausencia de matrimonio, uno de los dos progenitores podrá presentar declaración conjunta con los hijos, y el otro, declaración individual.

¿Le saldrá a pagar?

Lo más probable es que no. Las cuantías que perciben los beneficiarios por el Ingreso Mínimo Vital están exentas de pago del impuesto sobre la renta siempre que, junto con otro tipo de ayudas como rentas mínimas de CC AA y similares, no superen anualmente el 1,5 del Indicador Público de Renta de Efectos Múltiples (IPREM) fijado en 11.862,90 euros. Según los Técnicos de Hacienda, sobrepasar este límite será bastante difícil ya que las cuantías percibidas suelen ser muy bajas. Por lo tanto, en la gran mayoría de supuestos, la cuota será cero (ni a ingresar, ni a devolver). En el caso de que se sobrepase la cuantía, solo se debe declarar, y tributar, por ese exceso. Además, la Agencia Tributaria recuerda en su guía que el IMV no genera por sí mismo derecho a la deducción por maternidad, ni a las deducciones por familia numerosa o personas con discapacidad a cargo.

Ejemplo de declaración

Contribuyente que en 2021 ha percibido las siguientes prestaciones: Ingreso mínimo vital 2.280,85, Renta mínima de inserción: 7.567,40, Otras ayudas de CC.AA. y EE.LL. de carácter social: 2.800, Otras ayudas de CC.AA. y EE.LL. de carácter social: 1.200
La suma de todas las ayudas asciende a 13.848,25 (excede del límite exento de 11.862,90 euros)
Por tanto, en rendimientos íntegros de trabajo personal se incluirá de forma automática 1.985,35 euros (13.848,25 – 11.862,90).
Esta información se visualiza en Renta WEB pinchando en “Ver datos trasladados” con el siguiente literal:
“Rentas exentas que superan el límite exento de 11.862,90 euros. Se ha incorporado a su declaración, en rendimientos del trabajo personal (casilla 3 página 4), los importes procedentes de la renta mínima de inserción, ingreso mínimo vital u otras ayudas de carácter social de CC.AA. o EE.LL. que superan el límite exento de 11.862,90 euros (1,5 * IPREM).”

¿Cómo puede presentar la declaración?

Existen varias vías para presentar la declaración:

  • Telemáticamente desde la web de la Agencia Tributaria, en la plataforma Renta WEB.
  • A través de la aplicación para dispositivos móviles.
  • Por teléfono con cita previa.
  • Presencialmente, también con cita previa.

¿Cuándo tiene que presentar la declaración de la Renta?

El plazo de la presentación ha comenzado este 6 de abril con la opción de confirmar el borrador de manera telemática y acaba el 30 de junio. Desde el 5 de mayo se puede presentar la declaración por teléfono y desde el 1 de junio de forma presencial en las oficinas de la Agencia Tributaria.

¿Cómo solicitar cita previa para recibir asistencia personalizada?

A partir del 5 de mayo, la AEAT pone a disposición de los contribuyentes el Plan ‘Le Llamamos’ para confeccionar la declaración por teléfono. Será necesario la obtención de cita previa por internet (https://sede.agenciatributaria.gob.es) y app, o en los teléfonos 91 535 73 26 / 901 12 12 24 (servicio automático) y 91 553 00 71 / 901 22 33 44, desde el 3 de mayo hasta el 29 de junio de 2022 (de 9:00 a 19:00 horas de lunes a viernes, hora peninsular). Si prefiere ser atendido presencialmente, el plazo para confeccionar la declaración en las oficinas de la Agencia Tributaria empieza el 1 de junio. Igualmente, será necesario solicitar cita previa por internet, la app o en el teléfono 91 553 00 71 / 901 22 33 44, desde el 26 de mayo hasta el 29 de junio de 2022 (de 9:00 a 19:00 horas de lunes a viernes, hora peninsular).

Si tiene dudas o no sabe hacerla, ¿hay alguna línea de ayuda telefónica o presencial?

La Agencia Tributaria pone a disposición de los contribuyentes unos números para resolver las dudas sobre sobre campaña de Renta 2021: 91 554 87 70 / 901 33 55 33 (de lunes a viernes, de 9:00 a 19:00 horas, hora peninsular).

¿Debe cumplir otras obligaciones?

Además de presentar la declaración de la Renta, la Seguridad Social recuerda otras obligaciones que deben cumplir los perceptores del IMV:

-Informar de cualquier cambio de domicilio del beneficiario o de cualquiera de los miembros de la unidad de convivencia.

-Si no tiene trabajo, inscribirse como demandante de empleo en un plazo máximo de 6 meses desde la notificación de ser beneficiario del IMV.

-Comunicar el fallecimiento de cualquier miembro de la unidad de convivencia.

-Notificar cualquier viaje de más de 90 días a un país extranjero de cualquier miembro de la unidad de convivencia.

https://www.larazon.es/economia/20220406/ychv5jvwv5frzdhvlkfn5tm6la.html


<< volver a Actualidad Gestha
Galería de vídeos Gestha
Descarga nuestros Últimos documentos
08-10-2026SIN RECURSOS NO HAY JUSTICIA FISCALDescargar archivo Información, Comunicados: SIN RECURSOS NO HAY JUSTICIA FISCAL
07-10-2026LOS TÉCNICOS REACTIVAMOS NUESTRO CONFLICTODescargar archivo Información, Comunicados: LOS TÉCNICOS REACTIVAMOS NUESTRO CONFLICTO
01-10-2026LA CARRERA Y EL ESTATUS DE LOS TÉCNICOSDescargar archivo Información, Comunicados: LA CARRERA Y EL ESTATUS DE LOS TÉCNICOS
30-09-2026NOTA REUNIÓN SINDICAL: SIN AVANCESDescargar archivo Información, Comunicados: NOTA REUNIÓN SINDICAL: SIN AVANCES
29-09-2026LA UNIDAD DE LOS TÉCNICOSDescargar archivo Información, Comunicados: LA UNIDAD DE LOS TÉCNICOS
28-09-2026BOE semana del 21 al 27 de septiembre de 2026Descargar archivo Información, BOE: BOE semana del 21 al 27 de septiembre de 2026
24-09-2026RESOLUCIÓN AEAT JORNADA ESPECIAL DEDICACIÓNDescargar archivo Información, Legislación: RESOLUCIÓN AEAT JORNADA ESPECIAL DEDICACIÓN
23-09-2026GESTHA APUESTA POR LA UNIDAD SINDICALDescargar archivo Información, Comunicados: GESTHA APUESTA POR LA UNIDAD SINDICAL
21-09-2026BOE semana del 14 al 20 de septiembre de 2026Descargar archivo Información, BOE: BOE semana del 14 al 20 de septiembre de 2026
14-09-2026BOE semana del 7 al 13 de septiembre de 2026Descargar archivo Información, BOE: BOE semana del 7 al 13 de septiembre de 2026
05-09-2026BOE semana del 31 de agosto al 6 de septiembre de 2026Descargar archivo Información, BOE: BOE semana del 31 de agosto al 6 de septiembre de 2026
30-08-2026BOE del 15 al 30 de agosto de 2026Descargar archivo Información, BOE: BOE del 15 al 30 de agosto de 2026
29-08-2026CTH OEP2024-NOMBRAMIENTO FUNCIONARIOS CARRERA BOE 29-08-2026Descargar archivo Información, Concursos/Oposiciones: CTH OEP2024-NOMBRAMIENTO FUNCIONARIOS CARRERA BOE 29-08-2026
21-08-2026LA AEAT ANTE SU MOMENTO MÁS DECISIVODescargar archivo Información, Comunicados: LA AEAT ANTE SU MOMENTO MÁS DECISIVO
14-08-2026BOE del 3 al 14 de agosto de 2026Descargar archivo Información, BOE: BOE del 3 al 14 de agosto de 2026
12-08-2026LA VOZ DE LOS TÉCNICOS-CARRERA, MOVILIDAD Y ESTATUS PROFESIONALDescargar archivo Información, Comunicados: LA VOZ DE LOS TÉCNICOS-CARRERA, MOVILIDAD Y ESTATUS PROFESIONAL
11-08-2026RESERVA DE PROVINCIA-RESPETAR LA COLADescargar archivo Información, Comunicados: RESERVA DE PROVINCIA-RESPETAR LA COLA
03-08-2026BOE del 27 de julio al 2 de agosto de 2026Descargar archivo Información, BOE: BOE del 27 de julio al 2 de agosto de 2026
30-07-2026LA AEAT DEBE ACTIVAR RESPUESTAS ÁGILESDescargar archivo Información, Comunicados: LA AEAT DEBE ACTIVAR RESPUESTAS ÁGILES
29-07-2026MISMO CRITERIO PARA LOS CUERPOS ADSCRITOSDescargar archivo Información, Comunicados: MISMO CRITERIO PARA LOS CUERPOS ADSCRITOS
ION Comunicación
APARICIO & ASOCIADOS - ABOGADOS JLN.es Autoedición
GESTHA SINDICATO DE TÉCNICOS DEL MINISTERIO DE HACIENDA
Sede Central: C/ LERIDA, 32-34 | 28071 - MADRID | CONTACTO 91 583 79 68 | Fax: 91 583 13 81 | gestha@gestha.es
Política de Privacidad - Aviso Legal - Política de cookies