Fiscalistas y técnicos de Hacienda recelan del plan de Montero para aprobar el impuesto a los ricos
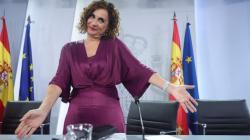
La ministra de Hacienda, María Jesús Montero. EFE/ Javier Lizón
Gestha defiende que sería deseable que se aprobase a través de un proyecto de ley
Por Olga Rodríguez 15 octubre 2022 a las 04:55
La opción favorita para crear el impuesto a las grandes fortunas por parte del Gobierno es la de incluir una enmienda en la ley que ya está en tramitación parlamentaria y que pondrá en marcha los gravámenes para banca y energéticas. El motivo es que, según fuentes del Ministerio de Hacienda, es la vía «más rápida».
Las mismas fuentes aseguran que todavía no está decidido que vaya a ser así, aunque fuentes del Gobierno ya dan por hecho que será la forma en que se tramite. Así, el impuesto de solidaridad, la limitación para compensar pérdidas en el impuesto sobre Sociedades y los gravámenes a banca y energía irían en el mismo texto, para ofrecer más «seguridad jurídica».
La otra opción por la que podría optar el Ejecutivo sería el proyecto de ley, una vía que convence más a los técnicos de Hacienda que recelan de que un nuevo tributo se cree a través de una enmienda legislativa.
«Lo deseable sería un proyecto de ley con carácter de urgencia», explica José María Mollinedo, secretario general de los técnicos de Hacienda (Gestha). Mollinedo escoge esta opción porque de esta forma, se debería someter al trámite de información previa, en el que la ciudadanía o los agentes implicados podrían dar su punto de vista sobre la norma.
Tras este trámite llegaría el anteproyecto de ley, que debería aprobar el Consejo de Ministros y, a continuación, someterse a audiencia pública. No obstante, Mollinedo advierte que «esto podría alargarse durante un mes, es más garantista pero dilataría el proceso». Por ello, cree que el Ejecutivo ha elegido añadir una enmienda a la proposición de ley para el establecimiento de gravámenes temporales energético de entidades de crédito y establecimientos financieros de crédito.
Tampoco son muy favorables a la enmienda otras fuentes vinculadas al derecho tributario consultadas por este periódico, que creen que el Gobierno podría optar por una figura parecida a la utilizada en los tributos que pagarán empresas energéticas y banca: una prestación patrimonial no tributaria.
«Ya ocurrió con la ley del mercado de valores y su artículo 314 que regula algunas exenciones del impuesto sobre el valor añadido y del impuesto sobre transmisiones patrimoniales y actos jurídicos documentados», explican desde Fuster-Fabra abogados. Es decir, es una opción válida, pero para ello deberá contar con la «conformidad» del Congreso.
Entrada en vigor
Sin embargo, desde Hacienda confirman que el impuesto de solidaridad será bajo todos los efectos un nuevo impuesto, temporal y que estará en vigor en los años 2023 y 2024. No obstante, el plazo para enmiendas se ha prorrogado ya en dos ocasiones.
A Gestha no le preocupa que el impuesto a las grandes fortunas no esté en vigor el 1 de enero del próximo año. «Si se aprueba entrado el año pero no se devenga hasta diciembre, daría lo mismo, solo se dejaría de recaudar para aquellas personas que hubieran fallecido entre enero y la fecha de entrada en vigor», señala Mollinedo.
Contenido de la enmienda
Si el Gobierno elige finalmente la vía de la enmienda, deberá incluir en el texto de la proposición de ley asuntos como las normas de gestión, recaudación e inspección, así como quienes serían los sujetos pasivos del tributo. En la misma sección, se deberían incluir las bases impositivas y las cuotas.
Algunos de estos detalles ya se dieron a conocer por la titular de Hacienda cuando presentó este impuesto dentro de un paquete fiscal más amplio. Por ejemplo, que la medida afectará a los contribuyentes que posean más de tres millones de euros de patrimonio. Aquellos que tengan entre tres y cinco millones tributarán al 1,7%. Los que dispongan de entre cinco y diez millones de euros, lo harán al 2,1%. Para los patrimonios superiores, el tipo será del 3,5%.
Tal como publicó este periódico, el texto que dé luz verde a este impuesto incluirá una cláusula de revisión para decidir, dentro de dos años, si se mantiene o se elimina.
Desde Fuster-Fabra recuerdan que «para evitar un supuesto de doble imposición, la cuota del Impuesto sobre el Patrimonio será deducible en el nuevo impuesto de solidaridad de las grandes fortunas y será aplicable también en aquéllos territorios donde éste último se encuentre totalmente bonificado (Andalucía y Madrid)».
Recaudación prevista
El Ministerio de Hacienda calcula que el potencial recaudatorio de este impuesto serán 1.500 millones de euros. Sin embargo, esta cuantía tiene trampa y es que esto es lo que Hacienda cree que se recaudaría si el resto de comunidades autónomas eliminasen sus impuestos sobre el Patrimonio. En 2020, contemplando ya bonificaciones en varias comunidades autónomas, la Agencia Estatal de Administración Tributaria recaudó 1.200 millones de euros por este tributo.
Así, el impacto real de este tributo será menor al estimado mientras no se produzcan nuevos anuncios en relación a la bonificación de este tributo que gravará los patrimonios a partir de los tres millones de euros y que mantendrá la exención de 300.000 euros por vivienda y el resto de bonificaciones del impuesto.